سبيلك إلى الثراء.. تعرف على تفاصيل المحفظة الاستثمارية
تعاني كل دول العالم من التضخم الذي تتسارع وتيرته في الآونة الأخيرة، ويجد المواطن نفسه غير قادر على تلبية احتياجاته الأساسية ومضطر لإلغاء بعض من متطلباته معتمدا على نظرية المنتجات الأولى في الإنفاق، وهذا السبب يجعل التضخم من أخطر الكوارث التي تحل على اقتصاديات الدول.
قال شوماس سویل، عالم اقتصاد أمريكي، مقولته الشهيرة " التضخم هو طريقة مـن طرق انتزاع ثروات الناس منهم دون الاضطـرار لرفـع الضرائـب علانية، وهو الضريبة العالمية الأكثر تأثيرا على الإطلاق".
ينشغل الكثيرين بكيفية الحفاظ على قيمة المال الذي يملكونه، لذلك ينصح الخبراء الاقتصاديين المواطنين دائما بتحريك الأموال للحفاظ على قيمتها.
أكد خبراء الاقتصاد في العالم على ضرورة تشغيل الأموال مع الاحتفاظ بالكاش الذي يغطي النفقات الشخصية مثل الطعام والفواتير وغيرها لمدة 6 أشهر، أيضا يجب وضع جزء من هذه الأموال في صندوق الطوارئ لتغطية نفقات الأمور الغير متوقعة و النادرة الحدوث، ويمكن شراء كميات من الأطعمة أو المنتجات وحفظها لفترة، هذه الخطوات تمكن المواطن من القفز فوق موجات التضخم بأمان.
يقوم الشخص بتشغيل الأموال التي يمتلكها، والتي يمكن أن يتم وضعها في ما يسمى بـ"المحفظة الاستثمارية".
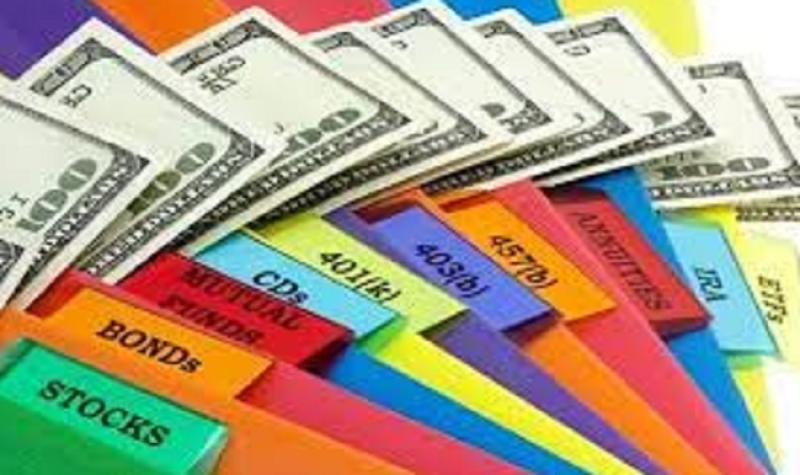
تتكون المحافظ الاستثمارية من سلة من الأصول التي يمكنها الاحتفاظ بأسهم وسندات وأموال وغيرها والتي تسمح لنا بتوزيع المخاطر وكسب عائد أعلى.
يملك الكثيرين أصول ولكن ليست جميعها متاحة للاستثمار، فمثلا السيارة الخاصة أصول يملكها الشخص ولكن ليست متاحة للاستثمار، أما إذا كنت تستخدمها للعمل في "أوبر" فقد أصبحت هذه السيارة ضمن استثماراتك التي تأتي من أصول أنت تملكها.
يجب أن تعلم إذا كنت ستلجأ لمستشار مالي أو أنك ستدير محفظتك بنفسك، لأنك قد تخسر كل استثماراتك إذا لم تكن لديك المعرفة والخبرة في إدارتها.
يأتي إنشاء محفظتك الاستثمارية عبر شرائك لأصول بغرض الاستثمار.
تذكر أن الهدف من المحفظة هو توزيع المخاطر بمعنى أنك لا تضع أموالك كلها في نوع واحد من الاستثمار ولكن قم بشراء أصول مختلفة بنسب مختلفة.
وتقوم بالبيع منهم لشراء أصول جديدة للاستثمار فيها، لهذا تحتاج إلى خبير، حتى تتمكنوا من البيع والشراء في السندات والأصول التي تحقق لك ربح وتكون نسبة المخاطر فيها قليلة قدر الإمكان.
ويجب عليك أيضا تقييم وضعك لإنشاء المحفظة الاستثمارية، وهو عبارة عن تقييم شامل للأصول والممتلكات والتدفقات النقدية والاستثمارات والديون ومدخراتك النقدية ومصاريفك الشهرية.
ثم تأتي الخطوة الثانية وهي تحديد هدفك الاستثماري، ليساعدك في تحديد أنواع الاستثمارات والأصول المناسبة التي ستضيفها إلى محفظتك الاستثمارية.
أيضا يجب أن تحدد الأفق الزمني، أي المدة التي تحتاجها لتشغيل الأموال في محفظتك الاستثمارية.
وتختلف المدة حسب نوع الاستثمار، سواء كان قصير الأجل أو متوسط أو طويل الأجل، ويستمر الاستثمار قصير الأجل 3 سنوات، أما المتوسط فيكون من 3 إلى 10 سنوات، وأخيرا طويل الأجل يمتد لأكثر من 10 سنوات.
يجب أيضا أن تحدد درجة المخاطرة التي يمكنك تحملها، لأن نسبة المخاطر ترتبط بالعوائد المرتفعة وكلما زادت نسبة المخاطرة كلما ارتفع العائد.
تنقسم نسبة المخاطر لـ3 مستويات وهي:
المستوى الأول: وهو المتحفظ وهو الأقل في نسبة المخاطرة، وغالبا ما يكونوا كبار في السن أو ذوي مستوى مادي منخفض، ممن يميلون إلى الاستثمار الآمن والمستقر بمكاسب قليلة عن المخاطرة نظير مكاسب مرتفعة.
المستوى الثاني: وهو المعتدل، وهؤلاء يتحملون نسبة محددة من المخاطرة لا يتعدونها، بحيث تكون الخسارة في جزء صغير من أموالهم، لذلك تتميز محافظ هذا المستوى بالتنوع ما بين الاستثمار الآمن والمتقلب والمستقر.
المستوى الثالث: وهو مستوى جرئ وهم الأشخاص الذين يميلون إلى المخاطرة في استثمار متقلب نظير تحقيق مكاسب خيالية وغالبا ما يكونوا من صغار السن أو ذوي الدخل المرتفع.