
”الدستورية العليا” تؤيد قانون ضريبة الدمغة
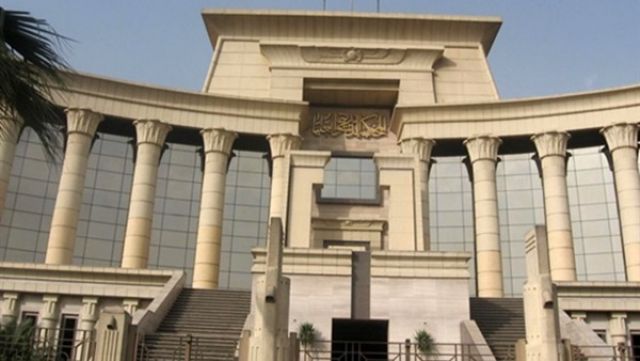
قضت المحكمة الدستورية العليا برئاسة المستشار الدكتور حنفي علي جبالي، اليوم السبت، في الدعوى رقم 144 لسنة 21 قضائية "دستورية": برفض الدعوى التي أقيمت طعنًا على نص المادة (57) من قانون ضريبة الدمغة الصادر بالقانون رقم 111 لسنة 1980، والتي تنص على أن " تُستحق الضريبة النسبية على الأعمال والمحررات المصرفية على الوجه الآتى:
(1) فتح الاعتماد: خمسة فى الألف على عقود وعمليات فتح الاعتماد وكذلك على تجديدها بشرط ألا يكون الاعتماد مغطى نقدًا بالكامل، فإذا غُطى بعضه نقدًا فُرضت الضريبة على ما لم يُغَط
(3) السُلف والقروض والإقرار بالدين:
- واحد فى الألف عن كل مبلغ يزيد على مائة جنيه ولا يجاوز مائتي جنيه.
- ثلاثة فى الألف عن كل مبلغ يزيد على مائتى جنيه ولا يجاوز عشرة آلاف جنيه.
- أربعة فى الألف عن كل مبلغ يزيد على عشرة آلاف جنيه.
وتُعفى من الضريبة الودائع الآجلة بكافة أنواعها فى المصارف وهيئة البريد".
وأقامت المحكمة حكمها على سند من أن الأعباء التى يجوز فرضها على المواطنين سواءً كان بنيانها ضريبة أو رسمًا أو تكليفًا آخر هى التى نظمها الدستور بنص المادة (119) منه، وكانت المادة (38) من الدستور، وإن خص بها النظام الضريبي متطلبًا أن تكون العدالة الاجتماعية مضمونا لمحتواه، وغاية يتوخاها، فلا تنفصل عنها النصوص القانونية التى يقيم المشرع عليها النظم الضريبية على اختلافها، إلا أن الضريبة بكل صورها، تمثل في جوهرها عبئًا ماليًّا على المكلفين بها، شأنها فى ذلك شأن غيرها من الأعباء التى انتظمتها المادة (119) من الدستور، ويتعين بالتالى وبالنظر إلى وطأتها وخطورة تكلفتها أن يكون العدل من منظور اجتماعي مهيمنًا عليها بمختلف صوره، محددًا الشروط الموضوعية لاقتضائها.
ولما كان ذلك؛ وكانت الضريبة المطعون عليها، لا تناقض الأسس الموضوعية لفرض الضريبة، ولا تجاوز أغراضها، ولا تحيف بنسبتها على الدخل المفروضة عليه، ولا ترهقه عسفًا، أو تمحيه بددًا، لا تناقض مبدأ العدالة الاجتماعية، منضبطة بأحكام الدستور، ومن ثم فإن النص المطعون فيه لا يكون قد خالف نصوص المواد (3، 23، 34، 38، 39، 119، 120) من دستور سنة 1971، وحيث إن النص المطعون فيه لا يخالف أى نص آخر فى دستور سنة 1971، الأمر الذى يتعين معه القضاء برفض الدعوى.