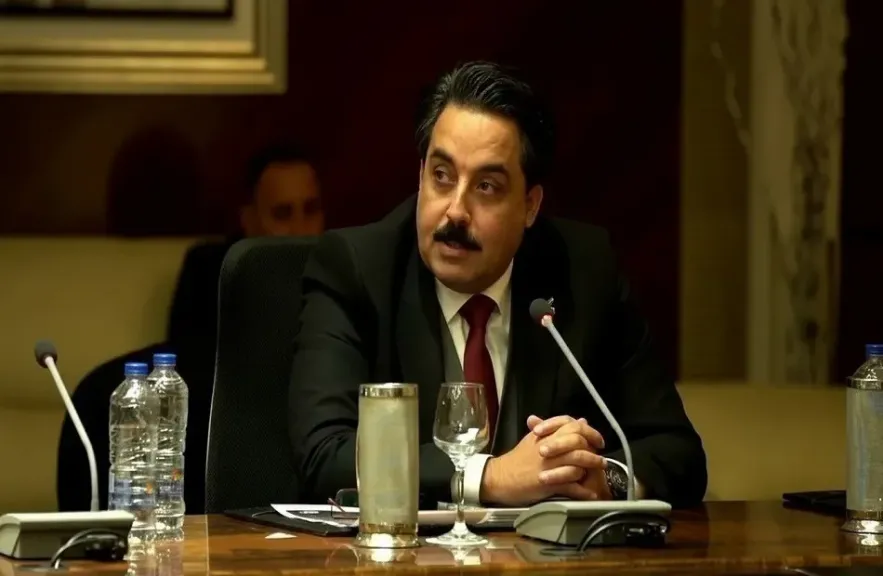

رجب محروس: الصكوك الضريبية ليست جديدة.. وعوائدها معفاة من الضرائب|فيديو

أكد رجب محروس، مستشار رئيس مصلحة الضرائب، أن الصكوك الضريبية ليست أداة مستحدثة في النظام الضريبي، موضحًا أن هناك تشريعًا قائمًا ينظم آلية إصدارها ويمنح وزير المالية صلاحية إصدار صكوك ضريبية بعائد يتم تحديده وفقًا للقواعد المنظمة، وإن الصكوك الضريبية تقوم على مجموعة من الركائز الأساسية، في مقدمتها أن تكون الصكوك ذات طبيعة ضريبية، وأن يكون لها عائد يحدده وزير المالية، إلى جانب تمتع العائد الناتج عنها بالإعفاء من الضريبة.
الأساس القانوني للصكوك الضريبية
وأوضح مستشار مصلحة الضرائب، خلال مداخلة ببرنامج «اليوم هنا القاهرة» المذاع على قناة «مودرن»، أن تفعيل النص القانوني الخاص بالصكوك الضريبية يأتي في إطار حزمة التيسيرات التي تعمل الدولة على تقديمها للممولين، مشيرًا إلى أن السند القانوني لهذه الآلية موجود بالفعل ضمن قانون الضريبة على الدخل، وأن المادة 115 من قانون الضريبة على الدخل رقم 91 لسنة 2005 تتضمن الإطار الذي يسمح بتفعيل هذه الأداة، موضحًا أن الأمر لا يتعلق باستحداث تشريع جديد، وإنما بتفعيل آلية ينظمها القانون ويمكن استخدامها وفقًا للضوابط والتعليمات التي تحددها الجهات المختصة.
وأضاف مستشار مصلحة الضرائب، أن فلسفة الصك تقوم على إثبات حق الملكية لحامله، موضحًا أن الممول يحصل على صك يثبت هذا الحق، ثم يتم استثمار القيمة الخاصة به ليحصل صاحب الصك في نهاية المدة المحددة على العائد المستحق، وأن مدة الصك الضريبي سيتم تحديدها وفقًا للقواعد والتعليمات التي يصدرها وزير المالية، مؤكدًا أن تحديد المدة والعائد يخضعان للضوابط المنظمة التي تضمن وضوح حقوق الممول والتزاماته.
العائد يحددهما وزير المالية
وأشار مستشار مصلحة الضرائب، إلى أن الصك لا يقتصر على كونه مستندًا يثبت الحق، وإنما يرتبط أيضًا بعائد يحصل عليه الممول خلال الفترة المحددة، بما يمنحه استفادة مالية إلى جانب إمكانية استخدام قيمة الصك لاحقًا في تسوية الالتزامات الضريبية المستحقة عليه، وأن هذه الآلية تتيح للممول الاستفادة من قيمة الصك والعائد المرتبط به حتى حلول موعد استحقاق الضرائب، بما يجعلها أداة يمكن أن تحقق استفادة مالية للممول، وفقًا للقواعد التي سيتم وضعها لتنظيم عملية الإصدار والتداول والمقاصة.
ولفت مستشار مصلحة الضرائب، إلى أنه عند حلول موعد استحقاق الضريبة، سواء كان الممول شخصًا طبيعيًا أو شخصًا اعتباريًا، يمكن إجراء مقاصة بين قيمة الضرائب المستحقة وقيمة الصك، إلى جانب العائد المستحق عليه، وفقًا للضوابط المحددة، وأن المقاصة يمكن أن تشمل الضرائب المستحقة وفقًا لما يقدمه الممول في إقراره الضريبي، وكذلك الضرائب التي يتم تحديدها من خلال الربط الصادر عن لجنة داخلية، أو نتيجة قرارات لجان الطعن، أو الأحكام الصادرة عن المحاكم.
الصكوك تحقق استفادة للممولين
وأضاف أن قيمة الصك والعائد المستحق عليه يمكن استخدامهما في تسوية هذه الالتزامات الضريبية عند حلول موعد الاستحقاق، بما يوفر للممول آلية واضحة للاستفادة من قيمة الصك في مواجهة الضرائب المستحقة عليه، وأن الصكوك الضريبية تستهدف في جانب مهم منها تحقيق استفادة للممولين، مؤكدًا أن هذه الآلية تمنحهم فرصة للاستفادة من العائد خلال الفترة المحددة للصك، ثم استخدام القيمة والعائد في تسوية الالتزامات الضريبية المستحقة.
واختتم رجب محروس، بالتأكيد على أن هناك «استفادة كبيرة جدًا للممولين»، موضحًا أن طبيعة الصك والعائد المرتبط به، إلى جانب إمكانية إجراء المقاصة عند استحقاق الضريبة، تمثل عناصر أساسية في تحديد المزايا التي يحصل عليها الممول، وأن تفعيل الصكوك الضريبية يأتي في إطار الأدوات التي ينظمها القانون، مع ضرورة الالتزام بالقواعد والتعليمات التي يصدرها وزير المالية، بما يضمن تنظيم عملية الإصدار وتحديد مدة الصك والعائد المستحق عليه، فضلًا عن آليات استخدامه في تسوية الضرائب المستحقة على الممولين.