
الطريق
السبت 17 أكتوبر 2026 06:28 مـ 5 جمادى أول 1448 هـ
جريدة الطريق
رئيس التحريرعلاء السعودي
” الحرية المصري”: رسائل السيسي من الأكاديمية العسكرية تحدد مستقبل إدارة الدولة المصرية وترفض المساس بأمن السعودية ودول الخليج أحمد الريان: المشرف السياحي الكفء ركيزة أساسية لنجاح رحلات الحج والعمرة وتيسير المناسك حسن هجرس: رغم إعلان الرئيس انتهاء ولايته في 2030.. أرى أن السيسي الأقدر على قيادة مصر في المرحلة الراهنة النائب محمد الجندي: إعداد كوادر مؤهلة لقيادة الدولة يعزز بناء المؤسسات وترسيخ معايير الكفاءة الحركة الوطنية: دعوة الرئيس السيسي لتفويض البرلمان تؤكد أن مصر سند أشقائها العرب وقت المحن النائب حسن عمار: طلب تفويض البرلمان بشأن السعودية يؤكد أن أمن الخليج خط أحمر للأمن القومي المصري إعداد جيل جديد.. مدير الأكاديمية العسكرية: تخرج أول دفعة من حلم يتحول إلى واقع|فيديو النائب حسين أبو العطا: السيسي يرسم ملامح دولة المستقبل ويؤسس لجيل جديد من القيادات إيهاب محمود: كلمة الرئيس في حفل تخرج الأكاديمية العسكرية كشفت الحقائق وأكدت حماية الدولة من السقوط قيادي بـ«مستقبل وطن»: رسائل الرئيس السيسي ترسم طريق الجمهورية الجديدة وتضع الوعي الوطني في صدارة الأولويات عضو بالشيوخ : دعوة الرئيس السيسي لمجلس النواب للتحرك بشأن دعم السعودية تعكس عمق العلاقات المصرية السعودية مهما بتعملي مش بيتحسن.. أخصائي يكشف أسرار علاج الشعر وطرق تقنية فعالة

حسابات التوفير وشهادات الادخار.. الإفتاء: ودائع البنوك ليست ربا
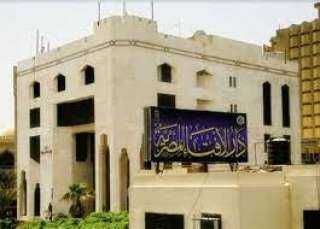
دار الإفتاء المصرية
دار الإفتاء المصرية

كشفت دار الإفتاء المصرية، أن إيداع الأموال في البنوك، سواء في حسابات التوفير أو الادخار أو شهادات الاستثمار أو الحسابات الجارية، وأخذ فوائد منها جائز شرعًا ولا إثم فيه، وليس من الربا في شيء.

وأوضحت دار الإفتاء، في بيان، أن ودائع المواطنين في البنوك، من العقود المستحدثة التي تتَّفق مع المقاصد الشرعية للمعاملات في الفقه الإسلامي، والتي تستعين بها البنوك لتوفير الاحتياجات المختلفة، وتشتدُّ حاجة الناس إليها، وتتوقَّف عليها مصالحهم، والأرباح التي يدفعها البنك للعميل.
وأوضحت في بيان، أن المعاملات على حسابات التوفير وشهادات الادخار بكافة آجلها، حتى التي أطلقتها بنوك مثل الأهلي ومصر بعائد 18%، من العقود المستحدثة التي تتَّفق مع المقاصد الشرعية للمعاملات في الفقه الإسلامي وتشتدُّ حاجة الناس إليها، وتتوقَّف عليها مصالحهم، والأرباح التي يدفعها البنك للعميل هي عبارةٌ عن تحصيل ثمرة استثمار البنك لأموال المودعين وتنميتها، ومِن ثَمَّ فليست هذه الأرباح حرامًا؛ لأنها ليست فوائد قروض ولا منافع تجُرُّها عقود تبرعات، وإنما هي عبارة عن أرباح تمويلية ناتجة عن عقود تحقق مصالح أطرافها.